Nereguli financiare grave la Călimănești, sub administrația lui Florinel Constantinescu (PNL): Venituri supraevaluate cu 10 milioane de lei, lucrări plătite și neexecutate, indemnizații nelegale și investiții fără documentații obligatorii

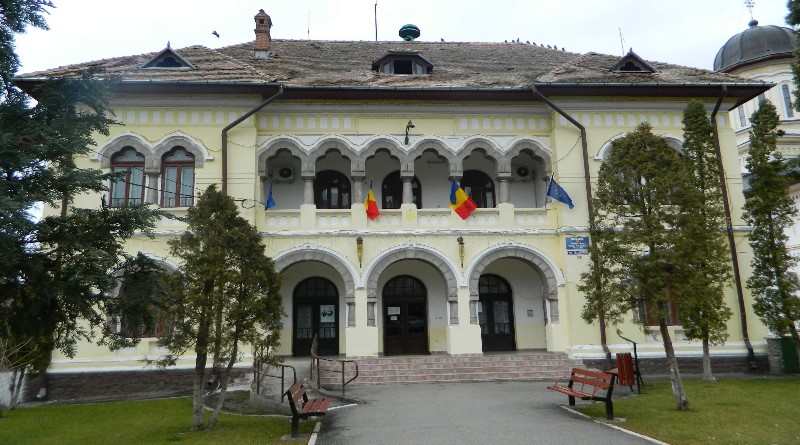
Administrația PNL a orașului Călimănești, condusă de primarul Florinel Constantinescu, se confruntă cu acuzații grave de jaf și incompetență, în urma unor verificări financiare care au scos la iveală un management public dezastruos. Pe lângă supraevaluarea artificială a veniturilor bugetare cu peste 10 milioane de lei și erori contabile majore de 7,3 milioane de lei privind investițiile deja finalizate, primăria a decontat din bugetul local sume pentru lucrări fictive, niciodată executate în realitate. Tabloul risipei este completat de demararea unor investiții fără documentațiile legale obligatorii și de acordarea complet nelegală a unor indemnizații de hrană pentru salariați de lux, care încasau deja venituri nete de peste 8.000 de lei, situație care demonstrează prăbușirea totală a mecanismelor de control intern.
O administrație care a supraevaluat veniturile cu peste 10 milioane de lei
Una dintre cele mai importante constatări privește modul în care Primăria Călimănești și-a fundamentat bugetul. În situațiile financiare aferente anului 2025 au fost identificate venituri proprii supraevaluate cu 10.383.795 de lei, ca urmare a nerespectării prevederilor legale referitoare la fundamentarea veniturilor bugetare. Legislația stabilește că, atunci când gradul de realizare a veniturilor proprii programate a fost sub 97% în fiecare dintre ultimii doi ani, administrația locală nu poate fundamenta veniturile proprii pentru anul curent peste nivelul încasărilor realizate în anul precedent.
Cu alte cuvinte, deși rezultatele anilor anteriori impuneau prudență în estimarea veniturilor, bugetul orașului a fost construit cu valori care depășeau limitele permise de lege. Supraevaluarea de peste 10,3 milioane de lei a creat riscul supradimensionării cheltuielilor, întrucât administrația își putea programa angajamente financiare pornind de la venituri estimate nerealist.
Problema este una de fundamentare bugetară, nu de dispariție a unor încasări. Tocmai de aceea, constatarea este importantă pentru modul în care administrația își planifică activitatea. Când estimările bugetare nu respectă limitele impuse de lege, disciplina financiară este afectată încă din momentul construcției bugetului. Primarul Florinel Constantinescu, în calitate de ordonator principal de credite, trebuie să explice cum au fost fundamentate aceste estimări, cine le-a verificat și de ce administrația a ajuns să raporteze o supraevaluare de asemenea dimensiuni.
Într-o localitate care depinde într-o proporție importantă de subvenții și fonduri externe, estimarea responsabilă a veniturilor ar trebui să fie o prioritate. În schimb, situația constatată arată că mecanismele interne de fundamentare bugetară au permis depășirea limitelor legale cu peste zece milioane de lei.
Investiții de peste 7,3 milioane de lei, finalizate și recepționate, dar păstrate în contabilitate ca lucrări neterminate
O altă neregulă de proporții privește evidența investițiilor publice. Primăria Călimănești nu a înregistrat în categoria activelor fixe o serie de obiective de investiții în valoare totală de 7.334.488 de lei, deși acestea fuseseră finalizate, recepționate și date în folosință. În schimb, investițiile au rămas evidențiate în contul destinat lucrărilor aflate în curs de execuție.
Această situație a condus la subevaluarea activelor fixe corporale și la prezentarea necorespunzătoare a rezultatului patrimonial, prin nerecunoașterea cheltuielilor aferente activelor puse în funcțiune și aparținând domeniului public.
Dincolo de terminologia contabilă, întrebarea este cât se poate de simplă: cum poate administrația unui oraș să finalizeze investiții de peste șapte milioane de lei, să le recepționeze, să le dea în folosință și totuși să continue să le evidențieze financiar ca investiții neterminate? Circuitul documentelor, verificarea recepțiilor și actualizarea patrimoniului reprezintă obligații elementare pentru o instituție publică.
Constatarea este cu atât mai relevantă cu cât Primăria promovează investițiile locale ca rezultate ale administrației. În spatele prezentării publice a proiectelor finalizate trebuie să existe și o evidență financiară riguroasă, în care valorile recepționate să fie înregistrate corect. Raportul arată că tocmai acest mecanism a funcționat necorespunzător.
Lucrări neexecutate, dar plătite din bugetul local. Prejudiciu identificat la reabilitarea termică a două blocuri
Printre cele mai importante constatări se află identificarea unor plăți în valoare de 35.163,90 lei pentru lucrări neexecutate, în cadrul proiectelor de creștere a performanței energetice a două blocuri de locuințe din orașul Călimănești.
Este vorba despre investițiile realizate la Blocul R2, situat pe strada Pieței nr. 37, și Blocul 7, de pe strada Pieței nr. 10. Verificarea concordanței dintre valoarea lucrărilor executate și sumele decontate a evidențiat diferențe pentru care au fost efectuate plăți din bugetul public, deși lucrările corespunzătoare nu fuseseră realizate.
Pentru prejudiciul de 35.163,90 lei au fost calculate și accesorii de 5.220 de lei. Suma principală a fost recuperată integral în timpul auditului, dar accesoriile rămâneau de recuperat potrivit recomandărilor transmise administrației.
Această constatare este deosebit de importantă deoarece nu privește exclusiv o înregistrare contabilă eronată. Aici discutăm despre bani publici achitați pentru lucrări care nu corespundeau cantităților efectiv executate. Decontarea unor asemenea lucrări ridică întrebări directe despre responsabilitatea persoanelor care au verificat situațiile de lucrări, au confirmat cantitățile executate și au autorizat plățile.
Cine a verificat realitatea lucrărilor înainte de decontare? Cum au fost acceptate cantități care nu se regăseau în execuția efectivă? De ce diferențele au fost descoperite în timpul auditului și nu de structurile responsabile cu verificarea investițiilor? Sunt întrebări care vizează direct funcționarea administrației conduse de Florinel Constantinescu.
Recuperarea prejudiciului principal reprezintă o măsură necesară, dar nu înlocuiește analiza modului în care plățile nejustificate au fost posibile. Tocmai verificarea cauzelor poate arăta dacă problema a fost una izolată sau dacă procedurile de control al lucrărilor necesită schimbări mai ample.
Indemnizații de hrană acordate nelegal unor angajați cu salarii nete mai mari de 8.000 de lei
O altă constatare privește modul în care au fost cheltuiți banii publici pentru salarizarea personalului Primăriei Călimănești.
Auditorii au identificat 9.506 lei, reprezentând indemnizații de hrană nete acordate unor salariați ale căror venituri salariale nete lunare depășeau pragul de 8.000 de lei, cu încălcarea prevederilor legale aplicabile. Pentru aceste plăți nejustificate au fost calculate accesorii suplimentare de 1.978 de lei.
Această situație ridică o problemă de respectare a regulilor salarizării publice. Drepturile angajaților trebuie achitate integral atunci când sunt prevăzute de lege, însă niciun beneficiu salarial nu poate fi acordat în afara condițiilor legale. În cazul de față, administrația a efectuat plăți pentru salariați care depășeau plafonul de venit prevăzut pentru acordarea indemnizației.
Cine a verificat îndeplinirea condițiilor de acordare? Ce mecanisme existau în compartimentele de resurse umane și financiar-contabil? Cum au ajuns asemenea plăți să fie autorizate în condițiile în care veniturile salariale ale beneficiarilor puteau fi verificate direct în documentele de salarizare?
Deși suma este mai mică decât valoarea altor nereguli identificate, constatarea este relevantă pentru disciplina financiară din Primărie. Într-o instituție publică, respectarea condițiilor de acordare a beneficiilor salariale nu poate fi facultativă. Recuperarea sumelor și a accesoriilor trebuie însoțită de o analiză a procedurilor care au permis efectuarea plăților.
„Casa de Lemn”, investiție executată fără documentația tehnico-economică elaborată și aprobată legal
Un alt obiectiv care apare în constatările financiare este proiectul „Reabilitare, modernizare, dotare și împrejmuire imobil situat în orașul Călimănești, str. Tudor Vladimirescu nr. 8 – Casa de Lemn”.
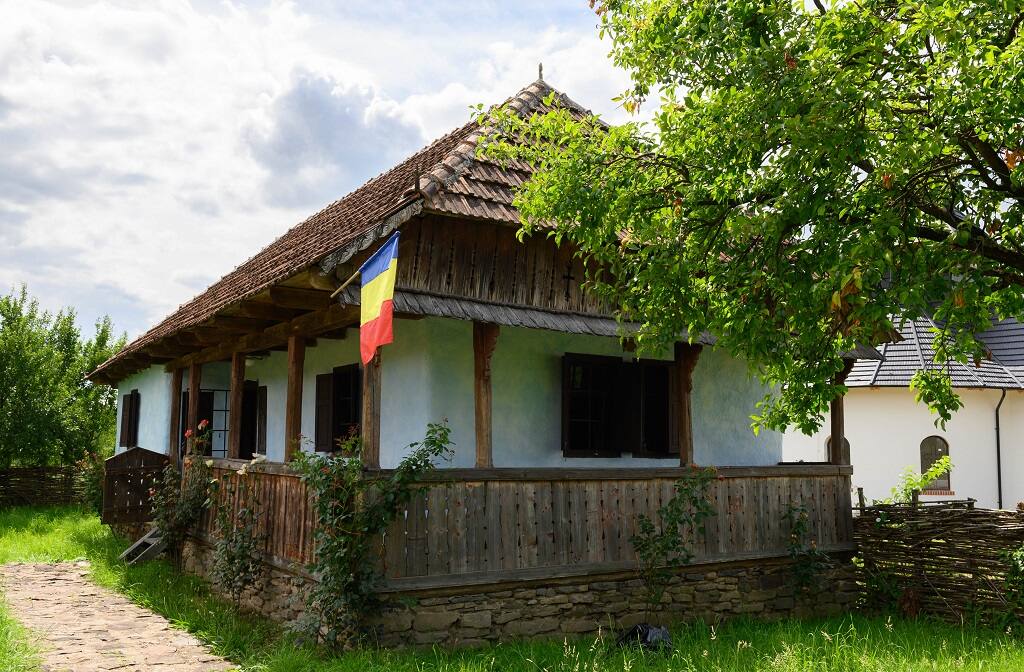
Investiția, derulată în baza contractului de lucrări nr. 5835 din 7 aprilie 2025, a fost executată fără elaborarea și aprobarea documentației tehnico-economice în conformitate cu prevederile legale.
Este o problemă importantă pentru o administrație care gestionează proiecte finanțate din bani publici. Documentația tehnico-economică reprezintă fundamentul prin care sunt stabilite necesitatea investiției, soluțiile tehnice, valoarea estimată și condițiile în care lucrările trebuie realizate. Fără parcurgerea corectă a acestor etape, autoritatea contractantă își slăbește capacitatea de a verifica dacă execuția respectă cerințele tehnice și financiare.
Raportul indică existența riscului executării unor lucrări neconforme și al decontării unor cantități supraevaluate. Această constatare nu stabilește un prejudiciu financiar distinct pentru proiect, dar documentează nerespectarea unor obligații importante în pregătirea investiției.
Primăria trebuie să explice de ce a fost permisă executarea lucrărilor înainte ca documentația obligatorie să fie elaborată și aprobată conform legii. În domeniul investițiilor publice, procedurile de fundamentare reprezintă garanții pentru utilizarea corectă a banilor, nu formalități administrative lipsite de importanță.
Garanții de bună execuție de peste 4,2 milioane de lei, neînregistrate corespunzător
Problemele identificate la investițiile publice continuă cu evidența garanțiilor de bună execuție. Primăria Călimănești nu a înregistrat în conturile extrabilanțiere corespunzătoare garanții de bună execuție în valoare totală de 4.249.973 de lei, constituite de executanții unor lucrări conform contractelor încheiate.
Garanțiile existau, însă evidența lor contabilă nu fusese organizată corespunzător. Această deficiență însemna că administrația nu dispunea, prin conturile prevăzute de reglementările contabile, de o imagine completă și actualizată asupra valorii instrumentelor de garantare constituite pentru lucrările contractate.
În cazul investițiilor publice, garanțiile de bună execuție reprezintă instrumente prin care autoritatea contractantă își protejează interesele în situațiile prevăzute de contract. Evidența lor este esențială pentru urmărirea obligațiilor executanților și pentru verificarea protecției financiare de care beneficiază instituția.
Cum poate fi asigurată urmărirea riguroasă a contractelor atunci când garanții de peste patru milioane de lei nu sunt reflectate corespunzător în evidențele obligatorii? Constatarea indică deficiențe în administrarea informațiilor financiare privind contractele de lucrări și justifică o revizuire serioasă a procedurilor interne.
Creanțe fiscale de peste un milion de lei, menținute incorect în evidențele curente ale Primăriei
O altă problemă privește gestionarea creanțelor fiscale ale contribuabililor declarați insolvabili. La 31 decembrie 2025, Primăria Călimănești menținea în evidența contabilă curentă creanțe în valoare de 1.045.993 de lei, deși pentru debitorii respectivi fusese dispusă scoaterea sumelor din evidența curentă și transferarea lor într-o evidență separată.
Problema nu se reduce la clasificarea unor sume. Verificările au identificat și deficiențe în clarificarea situației fiscale a unor contribuabili decedați, pentru care nu fusese deschisă procedura succesorală. Totodată, administrația nu sesizase instanțele pentru toate persoanele insolvabile care înregistrau amenzi neachitate, în vederea aplicării procedurilor legale de înlocuire a amenzilor cu prestarea unor activități în folosul comunității.
Aceste constatări evidențiază slăbiciuni în gestionarea creanțelor fiscale și în urmărirea procedurilor legale. Menținerea incorectă a sumelor în evidența curentă poate crea o imagine supraestimată a creanțelor care pot fi urmărite în condițiile obișnuite, iar lipsa demersurilor necesare poate genera riscul prescrierii unor drepturi de încasare.
Pentru conducerea administrației locale, întrebarea este cât de eficient funcționează mecanismul de urmărire a datoriilor către bugetul orașului. O instituție care stabilește și colectează impozite trebuie să poată distinge între creanțele recuperabile, cele aflate în proceduri speciale și situațiile în care se impun demersuri juridice suplimentare.
Taxe locale necalculate, neînregistrate și neîncasate. Deficiențe în administrarea veniturilor bugetare
Controlul a identificat și nereguli concrete privind stabilirea și încasarea unor impozite și taxe locale.
În cazul impozitului pe mijloacele de transport, au fost constatate obligații nestabilite și neîncasate în valoare de 476 de lei, la care se adăugau accesorii de 59 de lei. În timpul verificărilor au fost recuperați 282 de lei din debit și 35 de lei din accesorii, abaterea fiind remediată doar parțial.
O situație asemănătoare a fost identificată în cazul taxelor pentru eliberarea sau vizarea anuală a autorizațiilor privind activitățile de alimentație publică. Primăria nu stabilise, nu înregistrase și nu urmărise corespunzător taxe în valoare de 11.177 de lei, la care se adăugau accesorii de 2.522 de lei. În timpul auditului au fost încasați 7.782 de lei din debit și 1.890 de lei din accesorii.
Totodată, în cazul unui contribuabil a fost identificată subevaluarea taxei pe clădiri cu 718 lei, la care se adăugau accesorii de 104 lei. Această abatere a fost remediată prin încasarea sumelor în timpul verificărilor.
Chiar dacă unele valori individuale sunt reduse, repetarea erorilor în domeniul fiscal arată că procedurile de stabilire, verificare și urmărire a impozitelor locale necesită îmbunătățiri. O administrație trebuie să aplice aceleași reguli pentru toate obligațiile fiscale și să urmărească încasarea sumelor datorate în conformitate cu legislația.
Decizii de impunere, dosare fiscale incomplete și evidențe care nu corespundeau între compartimente
În cadrul administrației fiscale locale au fost constatate și deficiențe în emiterea și comunicarea deciziilor de impunere, precum și în organizarea dosarelor contribuabililor.
Unele dosare fiscale nu conțineau toate documentele și informațiile necesare administrării creanțelor. În plus, modificările efectuate în evidențele fiscale prin borderouri de scădere nu au fost comunicate corespunzător compartimentului de contabilitate, ceea ce a determinat supraevaluarea creanțelor aferente impozitului pe clădiri datorat de persoane juridice cu 6.074 de lei.
Problema este importantă pentru că evidențele fiscale reprezintă baza de calcul și urmărire a veniturilor locale. Lipsa documentelor, comunicarea deficitară între compartimente și necorelarea datelor pot afecta corectitudinea sumelor raportate și eficiența procedurilor de executare silită.
Într-o administrație digitalizată și organizată corespunzător, modificările fiscale ar trebui să fie reflectate în toate evidențele relevante, iar documentele justificative să poată fi identificate fără dificultate. Constatările arată necesitatea unor mecanisme mai eficiente de comunicare și verificare internă.
Contribuția unui proprietar la reabilitarea termică, neurmărită și neîncasată la termen
Problemele de recuperare a veniturilor au fost identificate și în cazul contribuțiilor datorate de proprietarii apartamentelor pentru lucrările de reabilitare termică.
Pentru un apartament la care fuseseră executate lucrări de creștere a performanței energetice, administrația nu a urmărit încasarea la termen a contribuției proprii, în valoare de 1.754,26 lei, și nu a calculat majorările de întârziere corespunzătoare în anul 2025.
În timpul auditului, proprietarul a semnat un angajament de plată și a achitat 300 de lei, restul sumei urmând să fie recuperat potrivit măsurilor legale.
Constatarea indică o deficiență în aplicarea hotărârilor Consiliului Local privind recuperarea contribuțiilor datorate pentru investițiile de reabilitare termică. Atunci când administrația utilizează fonduri publice pentru asemenea programe, urmărirea cotelor de contribuție trebuie să facă parte din gestionarea financiară a proiectelor.
Patrimoniul orașului, fără reevaluările periodice obligatorii
Un alt domeniu afectat este evidența valorii patrimoniului public și privat. Primăria Călimănești nu a efectuat, la intervalul legal de trei ani, reevaluarea unor active fixe corporale reprezentând construcții, terenuri și amenajări de terenuri.
În consecință, evidențele tehnico-operative și financiar-contabile conțineau valori care nu corespundeau valorii juste a bunurilor, fiind necesară efectuarea reevaluărilor.
Această deficiență afectează capacitatea administrației de a prezenta o situație patrimonială corectă și actualizată. O localitate care deține terenuri, clădiri și alte bunuri publice trebuie să cunoască valoarea acestora și să respecte termenele de reevaluare prevăzute de lege.
În lipsa reevaluărilor, evidențele financiare riscă să prezinte informații care nu mai corespund realității economice. Pentru o administrație care gestionează investiții și patrimoniu de interes public, menținerea unor evaluări depășite reprezintă o deficiență ce trebuie corectată.
Aproape 16.000 de lei cheltuiți pentru despăgubiri, procese și executări silite, fără analiza cauzelor
Primăria Călimănești a efectuat cheltuieli în valoare de 15.957 de lei, reprezentând despăgubiri, cheltuieli de judecată și costuri de executare silită rezultate din hotărâri judecătorești definitive.
Problema identificată nu este existența în sine a unor procese, ci faptul că administrația nu analizase cauzele și împrejurările care au generat aceste cheltuieli, pentru a determina dacă existau eventuale prejudicii care trebuiau recuperate.
Atunci când bugetul unei instituții publice suportă cheltuieli suplimentare rezultate din litigii și executări silite, conducerea are obligația să verifice de ce au apărut aceste costuri și dacă pot fi stabilite responsabilități în condițiile legii.
O asemenea analiză nu trebuie să fie o formalitate efectuată doar după intervenția auditorilor. Ea reprezintă o măsură elementară de protejare a bugetului public. Recomandarea formulată administrației este de a verifica împrejurările care au generat plățile și de a stabili și recupera eventualele prejudicii.
Inventarierea patrimoniului, efectuată fără respectarea integrală a legislației
Verificările au evidențiat și deficiențe privind inventarierea patrimoniului Primăriei Călimănești și al instituțiilor subordonate.
Inventarierea efectuată în anul 2025 nu a respectat integral prevederile legale. Problemele identificate au vizat organizarea operațiunilor, întocmirea și semnarea listelor de inventariere, verificarea bunurilor pe gestiuni și locuri de depozitare, precum și evidențierea investițiilor aflate în curs de execuție sau deja puse în funcțiune.
Această constatare devine cu atât mai relevantă atunci când este analizată împreună cu menținerea greșită a unor investiții de peste 7,3 milioane de lei în categoria lucrărilor în curs. Dacă inventarierea nu este efectuată riguros, diferențele dintre situația efectivă a bunurilor și evidența contabilă pot rămâne nedetectate.
Responsabilitatea pentru organizarea corectă a patrimoniului revine structurilor administrative competente, sub coordonarea conducerii instituției. Este necesară o evidență clară a tuturor bunurilor, precum și verificarea periodică a concordanței dintre documentele contabile și situația reală.
Controlul intern, punctul vulnerabil al administrației: proceduri lipsă, evaluări întârziate și operațiuni fără viză preventivă
Poate cea mai relevantă concluzie privind funcționarea generală a administrației rezultă din analiza sistemului de control intern managerial.
La nivelul Primăriei Călimănești și al Direcției de Administrare a Domeniului Public și Privat și Alimentare cu Energie Termică au fost identificate vulnerabilități în aplicarea standardelor de control intern. Nu fusese întocmit programul anual de pregătire profesională, nu existau proceduri operaționale pentru toate activitățile care necesitau reglementare, iar o parte dintre procedurile existente nu fuseseră actualizate.
Mai mult, autoevaluarea anuală a sistemului de control intern managerial nu fusese efectuată la termen. O constatare deosebit de importantă privește neaplicarea vizei de control financiar preventiv asupra tuturor operațiunilor supuse acestei obligații, inclusiv proiecte de angajamente legale, contracte de achiziții și strategii de contractare.
Controlul financiar preventiv constituie unul dintre mecanismele prin care instituțiile publice verifică legalitatea și regularitatea operațiunilor înainte de angajarea resurselor. Atunci când această verificare nu este aplicată în toate situațiile obligatorii, administrația se expune riscului aprobării unor operațiuni care nu respectă integral cerințele legale.
Aceste deficiențe trebuie analizate împreună cu plățile efectuate pentru lucrări neexecutate, indemnizațiile de hrană acordate nelegal, documentațiile incomplete ale investițiilor și erorile de evidență financiară. Fiecare constatare are propriile cauze, însă funcționarea corespunzătoare a controlului intern ar trebui să contribuie la prevenirea și identificarea unor asemenea probleme.
Florinel Constantinescu trebuie să prezinte măsurile concrete pentru corectarea neregulilor
Primarul Florinel Constantinescu este conducătorul administrației care a aprobat situațiile financiare consolidate ale orașului Călimănești pentru anul 2025. În calitate de ordonator principal de credite, acesta are atribuții privind administrarea fondurilor publice, organizarea controlului intern și urmărirea respectării obligațiilor legale de către structurile instituției.
Raportul financiar nu se limitează la formularea unor observații tehnice. Pentru mai multe dintre abateri au fost stabilite recomandări concrete, inclusiv verificarea întinderii prejudiciilor, recuperarea sumelor datorate, reorganizarea evidențelor financiare și îmbunătățirea procedurilor de control.
Primarul trebuie să răspundă public unor întrebări esențiale: cine a fundamentat veniturile supraevaluate cu peste zece milioane de lei? Cine a permis decontarea lucrărilor care nu fuseseră efectiv executate? Ce verificări au fost realizate înainte de plata indemnizațiilor de hrană acordate nelegal? De ce o investiție precum „Casa de Lemn” a fost executată fără documentația tehnico-economică elaborată și aprobată conform legii? Cum au fost urmărite garanțiile de bună execuție de peste patru milioane de lei și de ce instituția nu a respectat integral obligațiile de control financiar preventiv?
Aceste întrebări nu vizează preferințele politice ale administrației, ci utilizarea banilor publici și respectarea normelor pe care orice autoritate locală este obligată să le aplice.
Pentru recomandările formulate, termenul de implementare este 31 mai 2027. Până la acea dată, conducerea administrației trebuie să ia măsurile necesare pentru corectarea deficiențelor și recuperarea sumelor stabilite în condițiile legii.
O administrație evaluată prin fapte, nu prin proiectele prezentate public
Constatările financiare de la Călimănești ridică probleme care nu pot fi reduse la o simplă discuție despre erori contabile. Plățile pentru lucrări neexecutate și indemnizațiile acordate nelegal au generat prejudicii cuantificate. Investițiile finalizate au fost reflectate necorespunzător în evidențele financiare, venituri bugetare au fost supraestimate, documentații obligatorii nu au fost elaborate și aprobate conform legii, iar procedurile interne nu au asigurat întotdeauna verificările necesare înaintea angajării resurselor publice.
Dintre neregulile documentate, 35.163,90 lei reprezintă prejudiciul principal identificat pentru lucrările neexecutate, recuperat integral în timpul auditului, iar 9.506 lei reprezintă indemnizații de hrană nete acordate nelegal, la care se adaugă accesoriile stabilite. Celelalte valori de milioane de lei privesc venituri estimate necorespunzător, clasificări contabile incorecte sau deficiențe în evidența patrimoniului și a garanțiilor, fiecare cu propriul impact financiar și administrativ.
Pentru locuitorii orașului Călimănești, întrebarea nu este câte proiecte poate prezenta administrația într-un raport de activitate, ci cât de riguros sunt administrate fondurile care finanțează aceste proiecte. O investiție publică nu se încheie odată cu inaugurarea, ci presupune verificarea lucrărilor, efectuarea corectă a plăților, recepția, înregistrarea patrimoniului și respectarea obligațiilor contractuale.
Sub conducerea lui Florinel Constantinescu, Primăria Călimănești a încheiat anul 2025 cu o serie de nereguli financiare și administrative care necesită explicații clare și măsuri verificabile. Un buget fundamentat cu venituri supraevaluate cu peste zece milioane de lei, plăți pentru lucrări neexecutate și vulnerabilități ale controlului intern sunt constatări care trebuie tratate cu toată seriozitatea. Măsura responsabilității administrației va fi dată de modul în care aceste probleme sunt corectate, de recuperarea sumelor datorate și de transparența cu care conducerea va explica public ce anume a permis apariția lor.
sursa: anchetatorii.ro
