Europarlamentarul Cristian Terheș (ECR) avertizează asupra riscurilor implementării euro digital: „Statul va avea control total asupra a ceea ce cumperi și vinzi”

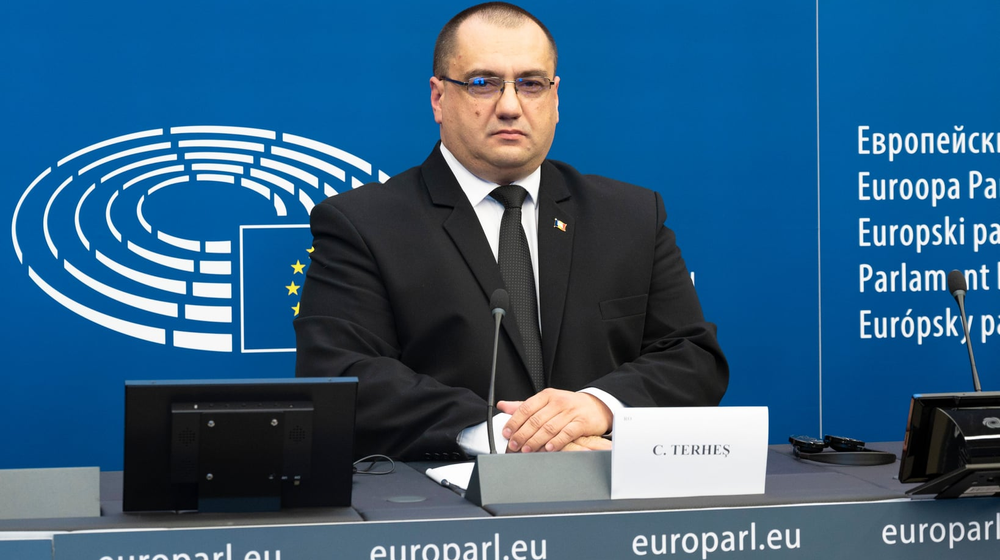
Europarlamentarul român Cristian Terheș, membru al Grupului Conservatorilor și Reformiștilor Europeni (ECR), se numără printre puținele voci din Parlamentul European care se opun ferm introducerii monedei digitale europene. Într-un interviu acordat postului DC News, acesta a detaliat motivele pentru care a votat împotriva oricăror referiri legislative la euro digital, susținând că un astfel de mecanism ar putea afecta drepturile și libertățile fundamentale, dreptul de proprietate și autonomia financiară a cetățenilor.
Unul dintre puținii europarlamentari care s-au opus în plen
În cadrul interviului, Cristian Terheș a relatat un episod recent din Parlamentul European, legat de votul asupra unui raport privind combaterea falsificării monedei euro. Potrivit eurodeputatului, într-un amendament de 15–20 de rânduri fusese inserată, „între două virgule”, o formulare prin care se saluta propunerea de implementare a euro digital.
Terheș a explicat că, în timp ce la nivelul grupului ECR nu a existat o poziție unitară — grupul lăsând votul la latitudinea membrilor, întrucât o parte susțin inițiativa, iar alții i se opun —, el a ales să voteze împotrivă. Mai mult, la votul final asupra întregului raport, europarlamentarul român a afirmat că s-a aflat printre cei doar șapte sau nouă europarlamentari din aproximativ 700 care au respins documentul, exclusiv din cauza menținerii referirii la euro digital în textul adoptat.
El a precizat că această poziționare este consecventă cu voturile sale anterioare, amintind că s-a opus și introducerii portofelului digital european și subliniind că respinge orice prevedere legislativă care deschide calea către euro digital.
Diferența dintre cardul bancar și euro digital
Pentru a clarifica o confuzie frecventă în spațiul public, Cristian Terheș a subliniat că actualele carduri bancare nu echivalează cu o monedă digitală emisă de banca centrală. Potrivit explicațiilor sale, sumele accesate prin cardurile bancare reprezintă bani cash depozitați în bancă, pe care titularul îi poate retrage oricând în numerar de la bancomat.
În schimb, implementarea euro digital ar presupune, în viziunea sa, utilizarea unei aplicații dedicate pe telefonul mobil atât de către cumpărător, cât și de către vânzător, astfel încât schimburile comerciale să fie intermediate direct de stat.
Principalele argumente privind pericolele euro digital
În argumentația prezentată la DC News, europarlamentarul ECR a indicat mai multe riscuri pe care le consideră majore în cazul adoptării unui asemenea instrument financiar:
- Eliminarea libertății de tranzacționare fără intermedierea statului: Terheș a arătat că numerarul permite în prezent cetățenilor să cumpere bunuri de unde doresc, fără ca statul să intermedieze schimbul comercial, posibilitate care, în opinia sa, ar dispărea odată cu euro digital.
- Controlul și condiționarea cheltuielilor: Eurodeputatul avertizează că un control total al statului asupra tranzacțiilor ar putea duce la condiționarea a ceea ce cetățenii au voie să cumpere sau să vândă.
- Atingerea adusă libertăților fundamentale și proprietății private: În viziunea sa, un astfel de sistem intră în conflict direct cu valorile pe care le consideră fundamentale — libertatea individuală, suveranitatea și dreptul de proprietate personală, inclusiv asupra propriilor bani.
- Precedentul modelului din China și riscul „banilor cu termen de expirare”: Cristian Terheș a invocat sistemul utilizat în China drept un semnal de alarmă, susținând că acolo banii digitali funcționează similar unor cupoane cu termen de expirare, care își pierd valabilitatea dacă nu sunt cheltuiți într-un anumit interval.
„Ai, de exemplu, 10.000 de euro bani digitali în bancă, îți vine mesaj și spune: trebuie până la data de să cheltui 3.000 de euro. De ce? Ca să stimulezi consumul. Păi poate tu nu vrei să cheltui, că vrei să îi ții în bancă, într-un cont. Deci se vor crea foarte mari probleme și discuții, inclusiv în ceea ce privește drepturile și libertățile fundamentale, motiv pentru care personal sunt împotriva euro digital”, a declarat Cristian Terheș.
„Votul pornește de la interesul României”
Întrebat cum a reușit să identifice referirea la euro digital într-un raport cu o tematică tehnică diferită, europarlamentarul a pus acest lucru pe seama experienței acumulate în cei șapte ani de mandat și a muncii echipei sale de asistenți. El a arătat că, înaintea fiecărei sesiuni de vot, parcurge fiecare articol și amendament timp de o oră – o oră și jumătate, tocmai pentru a evita situațiile în care texte aparent neutre conțin formulări care le schimbă sensul.
Deși a recunoscut că această abordare i-a adus eticheta de europarlamentar „rebel” — votând uneori diferit față de linia grupului său politic —, Terheș a precizat că își justifică public opțiunile pe site-ul său și că își calibrează voturile în funcție de conținutul concret al amendamentelor și de ceea ce consideră a fi în interesul României și al cetățenilor săi.
În timp ce susținătorii inițiativei la nivel european și majoritatea covârșitoare a parlamentarilor care au votat raportul privesc digitalizarea monedei ca pe o adaptare a sistemului financiar la economia modernă, poziția exprimată de Cristian Terheș reflectă temerile unei minorități vocale din Parlamentul European privind protejarea numerarului, a confidențialității financiare și a limitelor intervenției statului în viața privată a cetățenilor.
