Dezastrul financiar de la Primăria Ploiești: Patrimoniu ascuns de 8 milioane de metri pătrați, lucrări fictive decontate și o subevaluare uriașă de 783 de milioane de lei sub administrația Polițeanu

Terenuri și spații publice de peste opt milioane de metri pătrați neînregistrate în contabilitate, lucrări neexecutate acceptate la plată, dobânzi pentru împrumuturi neutilizate, datorii neraportate și contracte de salubrizare într-un cadru administrativ neclarificat. Situația financiară a Ploieștiului pentru anul 2025 dezvăluie deficiențe care pun sub semnul întrebării capacitatea administrației conduse de Mihai Laurențiu Polițeanu de a controla patrimoniul și cheltuirea banilor publici, arată o investigație a publicației anchetatorii.ro.
Auditul financiar realizat de Camera de Conturi Prahova asupra situațiilor consolidate ale municipiului Ploiești pentru anul 2025 s-a încheiat cu o opinie cu rezerve și cu o listă amplă de abateri, de la evidența proprietăților orașului până la verificarea lucrărilor decontate constructorilor. Constatările privesc atât primăria, cât și instituții subordonate, inclusiv școli, spitale și administrația Parcului „Constantin Stere”. Unele probleme provin din perioade anterioare, altele țin de operațiuni și decizii din anul verificat. Documentul nu stabilește că toate abaterile au fost provocate personal de primar, dar arată că ele au rămas prezente în situațiile financiare aprobate la nivelul unei administrații pe care acesta o conduce.
Mihai Laurențiu Polițeanu, fost deputat ales pe listele USR și fost membru al partidului până în 2022, a câștigat Primăria Ploiești în 2024 în calitate de independent. Parcursul său politic este însoțit și de controverse privind felul în care răspunde nemulțumirilor cetățenilor. În februarie 2026, pe fondul problemelor de deszăpezire, edilul a intrat într-o dispută publică cu ploieștenii care reclamau dificultăți de circulație, reproșându-le „pretenții care nu au legătură cu realitatea meteo” și cerând solidaritate cu echipele de intervenție. Episodul s-a petrecut în condițiile unor ninsori abundente și ale unui cod portocaliu, însă a readus în discuție diferența dintre severitatea criticilor formulate de Polițeanu înainte de preluarea funcției și explicațiile oferite din postura de primar. În 2023, acesta asocia problemele operatorului de salubritate cu protecția politică și corupția; ajuns la conducerea orașului, invoca dificultatea intervențiilor și solicita înțelegerea locuitorilor
Peste opt milioane de metri pătrați în afara evidenței contabile
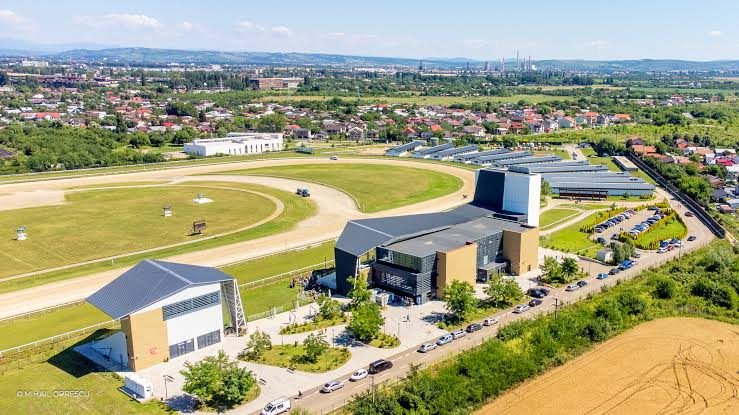
Cea mai mare valoare consemnată privește patrimoniul orașului: 782.940.717,78 lei, sumă cu care activele necurente și capitalurile proprii sunt prezentate ca fiind subevaluate. La sfârșitul anului 2025, municipiul deținea terenuri și spații publice însumând 8.243.132,21 metri pătrați care nu fuseseră evaluate și înregistrate corespunzător în contabilitate. Printre exemple se află terenurile aferente Hipodromului Ploiești, Sălii Sporturilor Olimpia, Incintei 1 a Parcului „Constantin Stere”, dar și suprafețe ocupate de parcări și parcuri publice. Sunt bunuri importante ale comunității, a căror evidență ar trebui să reprezinte o obligație elementară pentru orice conducere a primăriei.
Valoarea de 782,94 milioane de lei descrie o subevaluare contabilă, nu o sumă despre care s-ar fi demonstrat că a fost furată sau că terenurile corespunzătoare au dispărut fizic. Gravitatea constatării rămâne însă evidentă: o administrație care nu își înregistrează complet patrimoniul nu poate prezenta fidel averea comunității și se expune unor riscuri de pierdere patrimonială. Există, totodată, o neconcordanță chiar în documentul de control: componentele de 525.360.435 lei și 201.770.096 lei însumează 727.130.531 lei, cu 55.810.186,78 lei sub totalul declarat. Diferența trebuie clarificată înainte ca valoarea să fie folosită drept bază pentru calcule suplimentare.
Investiții terminate, recepții blocate și proiecte abandonate rămase în bilanț
Alte aproximativ 45,38 milioane de lei au fost menținute nejustificat în contul investițiilor în curs de execuție. Din această sumă, 29.330.521,88 lei reprezintă investiții finalizate și transmise unităților spitalicești și operatorului de transport local, fără efectuarea înregistrărilor contabile corespunzătoare. Alte 1.644.672,48 lei privesc obiective finalizate și recepționate, dar nereclasificate corespunzător în contabilitate. Cea mai îngrijorătoare componentă administrativă este cea de 14.400.745,47 lei, aferentă unor investiții finalizate în 2024–2025 pentru care recepțiile nu fuseseră efectuate, erau în curs ori fuseseră amânate sau respinse, fără reluarea verificărilor și închiderea procedurilor.
Aceeași incapacitate de a clarifica investițiile apare și în instituțiile subordonate. Teatrul „Toma Caragiu” păstra în contabilitate 286.087,56 lei pentru documentații privind lucrările necesare obținerii autorizației de securitate la incendiu, deși documentațiile fuseseră predate primăriei încă din februarie 2023. Școala Gimnazială „Nicolae Titulescu” menținea 48.938,89 lei proveniți de la instituții reorganizate sau absorbite în 2011 și 2013, fără documente justificative și fără explicații în notele situațiilor financiare. La Colegiul de Artă „Carmen Sylva”, 275.189,13 lei pentru proiectarea și avizarea unei săli de concerte, cheltuiți înainte de 2012, figurau în continuare drept investiție în curs, deși proiectul fusese abandonat. Vechimea acestor situații arată cât de necesară era o verificare sistematică a soldurilor preluate de actuala administrație.
Cartierul Pictor Rosenthal: lucrări neexecutate acceptate la plată și garanție nereținută
La proiectul de regenerare urbană din cartierul Pictor Rosenthal, verificările au identificat 243.508,76 lei reprezentând lucrări neexecutate, dar facturate și acceptate la plată. Din această valoare, 34.219,17 lei fuseseră deja decontați, iar 209.289,59 lei erau înregistrați în contabilitate, fără să fi fost încă achitați. Pentru suma plătită nejustificat, instituția a calculat penalități contractuale de 18.146,33 lei. Constatarea ridică o problemă directă de control: documentele care certificau lucrările au trecut prin verificările administrației fără ca diferența dintre ceea ce se factura și ceea ce exista în teren să oprească acceptarea cheltuielii.
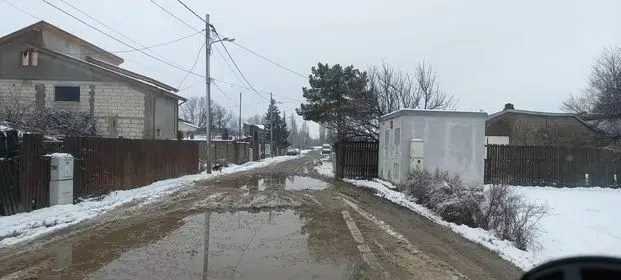
În același contract, o factură de 1.574.150,41 lei a fost achitată integral constructorului la 31 decembrie 2025, fără reținerea garanției de bună execuție de 123.590,32 lei. Această garanție trebuia să protejeze beneficiarul public în cazul executării necorespunzătoare a obligațiilor contractuale. Separat, o factură de 1.837.897,07 lei, emisă în decembrie 2024, a fost înregistrată abia în anul următor. Lucrări inexistente în cantitățile facturate, protecție contractuală neconstituită și documente înregistrate în alt exercițiu financiar: trei deficiențe distincte în administrarea aceluiași obiectiv.
Strada Laboratorului: constructor în insolvență, termen depășit și plăți nejustificate
La proiectul de străpungere a străzii Laboratorului în prelungirea străzii Gheorghe Grigore Cantacuzino au fost constatate lucrări neexecutate și materiale nepuse în operă de 182.863,19 lei. Acestea figurau în situații de plată aferente unei facturi de 1.616.438,26 lei, emisă în decembrie 2025, neînregistrată în contabilitatea acelui an, dar înregistrată și achitată integral în 2026. Pentru plata nejustificată au fost calculate penalități de 6.766,01 lei. Într-un pasaj al recomandărilor apare valoarea de 182.865,19 lei, cu doi lei mai mult decât în descrierea abaterii, diferență care necesită clarificare documentară.
Termenul de execuție expirase la 29 iulie 2025, însă până la audit nu au fost prezentate documentele privind finalizarea lucrărilor, acceptarea lor la plată și calcularea penalităților pentru întârzierile constatate. Situația era complicată suplimentar de intrarea în insolvență a liderului asocierii executante. Într-un asemenea context, verificarea lucrărilor și protejarea intereselor municipiului deveneau cu atât mai importante. Administrația Polițeanu trebuie să explice cum a ajuns să achite în 2026 o factură care includea lucrări neexecutate și ce măsuri concrete a luat pentru recuperarea banilor.
Lucrări neexecutate plătite și la școli, și în Parcul „Constantin Stere”
Problemele nu se limitează la marile proiecte stradale. Administrația Parcului „Constantin Stere” a plătit 36.333,89 lei pentru lucrări neexecutate la obiectivul „Grup sanitar în parc”. Prestatorul a emis o factură rectificativă, iar instituția a solicitat penalități de 4.360 lei, fără ca simpla emitere a documentului rectificativ să demonstreze recuperarea integrală a sumelor. La renovarea corpului C2 al Școlii Gimnaziale „George Coșbuc”, finanțată prin PNRR, constructorului i-au fost decontați nejustificat 12.030,64 lei, pentru care au fost calculate penalități de 1.963,39 lei. La modernizarea punctului termic al Colegiului „Spiru Haret” au fost plătiți 4.276,04 lei pentru lucrări neexecutate și materiale nepuse în operă, la care s-au calculat penalități de 959,59 lei.
Privite împreună, aceste cazuri arată repetarea aceleiași vulnerabilități în proiecte diferite: plata unor cantități de lucrări pe care verificarea ulterioară nu le-a confirmat. Răspunderea trebuie stabilită pentru fiecare circuit de documente și fiecare contract, însă conducerea administrației are de explicat de ce mecanismele de verificare nu au funcționat. Calcularea penalităților după intervenția controlului nu înlocuiește prevenirea plăților nejustificate și nici dovada recuperării efective.
Autobuze electrice: contract de aproape 62 de milioane de lei, livrări urmărite necorespunzător
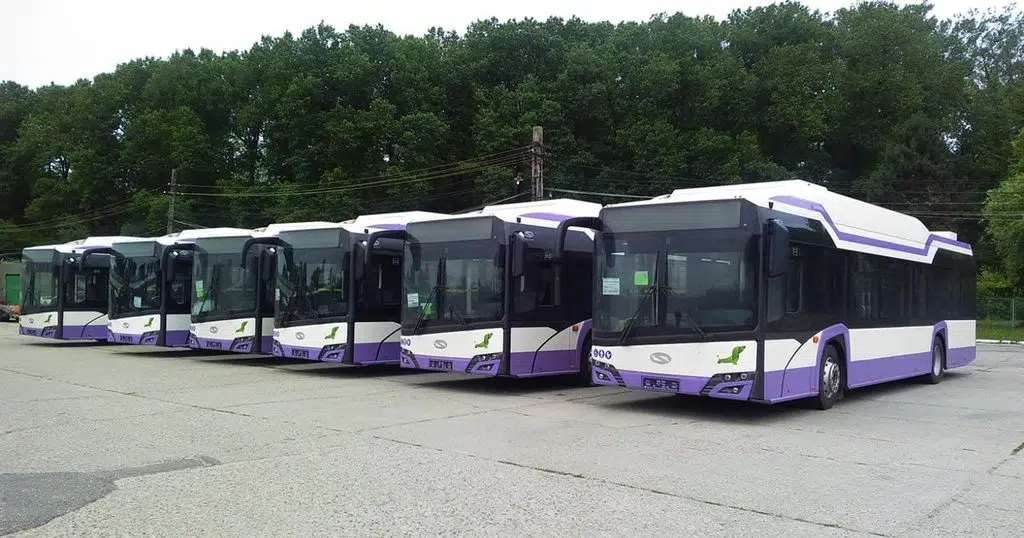
Contractul pentru înnoirea parcului de transport public prin achiziția de autobuze electrice și stații de încărcare avea o valoare de 61.979.367,38 lei, inclusiv TVA. Pentru șase autobuze electrice și 20 de stații de încărcare lentă, urmărirea recepției cantitative nu s-a realizat corespunzător în raport cu termenele asumate prin graficul de livrare. Penalitățile rezultate din analiza auditorilor au fost estimate la 118.531,94 lei, recomandarea fiind verificarea completă a documentelor și stabilirea obligațiilor furnizorului în funcție de rezultatul acestei analize. Valoarea este una estimată, însă deficiența de administrare a contractului este consemnată explicit: municipalitatea nu a urmărit corespunzător respectarea termenelor care îi protejau interesele.
Credite ținute fără utilizare, dobânzi plătite din banii orașului
Una dintre cele mai greu de justificat situații privește împrumuturile contractate în 2025 pentru proiecte ale căror condiții de implementare nu au fost analizate corespunzător. Pentru legătura rutieră dintre Gara de Sud și Gara de Vest, etapa a II-a, municipiul a contractat 22.419.035 lei, dar a utilizat numai 252.489,77 lei, aproximativ 1,12%, pentru managementul proiectului și taxe către Inspectoratul de Stat în Construcții. Restul de 22.166.545,23 lei a fost păstrat inclusiv după solicitarea rezilierii contractului de finanțare, deși împrumutul avea o destinație specială și nu mai putea fi folosit pentru aceasta. Cheltuielile cu dobânzile au ajuns la 751.064,10 lei, dintre care 486.604,94 lei fuseseră plătiți în 2025.
Pentru renovarea Aripii Nord a Colegiului Național „Mihai Viteazul”, suma de 5.432.750 lei, inclusă într-o altă convenție de împrumut, a fost menținută deși imposibilitatea utilizării ei fusese constatată încă din august 2025. Creditul a generat cheltuieli cu dobânzile de 184.076,94 lei, dintre care 119.260,94 lei plătiți. Cele două situații însumează 935.141,04 lei cheltuieli cu dobânzile, cu plăți efective de 605.865,88 lei. Critica la adresa administrației Polițeanu are aici o bază concretă: împrumuturile au fost păstrate fără analiza necesară, iar orașul a suportat costul banilor pe care nu îi utiliza.
Separat, în situațiile financiare nu au fost înregistrate dobânzi de 997.502,76 lei aferente creditelor contractate. La 31 decembrie 2025 existau rate și dobânzi restante de 980.030,19 lei, iar întârzierile au produs alte plăți, de 11.558,95 lei, reprezentând dobânzi penalizatoare. Aceste valori descriu abateri distincte și nu pot fi însumate automat cu celelalte costuri ca și cum ar reprezenta categorii fără suprapuneri.
Finanțări europene oprite, bani de restituit și datorii absente din bilanț
Pentru 11 contracte de finanțare europeană a căror încetare fusese solicitată în 2023–2024, primăria nu înregistrase datorii de 3.465.075 lei, reprezentând bani de restituit finanțatorilor. Proiectele vizau unități de învățământ, eficiență energetică, locuințe sociale, mobilitate, modernizarea străzilor și un centru comunitar. În contabilitate rămăseseră investiții în curs de 9.309.266 lei, fără prezentarea documentelor necesare pentru analiza și clarificarea situației lor, sumă care nu includea finanțările din surse proprii și credite. Riscul evidențiat este cel al pierderilor patrimoniale prin nefinalizarea sau abandonarea investițiilor, în paralel cu obligații de restituire care nu apăreau corespunzător în bilanț.
Neregulile continuă în evidența prefinanțărilor. O sumă de 293.475 lei era menținută eronat ca avansuri și datorii, deși trebuia recunoscută pe seama veniturilor după aprobarea justificării. Alte 5.307.901,46 lei nu fuseseră restituite finanțatorului și nici încadrate corect drept obligații de restituit. Documentul consemnează ulterior înregistrarea unei obligații de 5.307.904,46 lei, diferența de trei lei necesitând, la rândul ei, clarificare. În proiectul de achiziție a autobuzelor electrice existau și 4.716.187,37 lei reprezentând prefinanțări nejustificate după declararea unor cheltuieli ca neeligibile, decizie contestată de municipiu în instanță. În plus, unele avansuri au fost contabilizate ca finanțări definitive, iar restituirile au fost corectate prin rezultatul anilor anteriori, denaturând rezultatul financiar al anului 2025. Unele înregistrări au fost corectate în timpul auditului.
Salubrizarea: obligații de mediu plătite prin executare silită și răspundere contractuală neurmărită
Neîndeplinirea țintelor de reducere a cantităților de deșeuri depozitate a generat o obligație de 1.349.810 lei către Administrația Fondului pentru Mediu. Din această sumă, 1.298.082 lei au fost achitați prin executare silită. Deși contractul de salubrizare conținea clauze privind penalizarea operatorului pentru nerespectarea indicatorilor de performanță, municipiul nu inițiase demersurile către ADI pentru stabilirea și recuperarea penalităților aplicabile. Bugetul local a suportat astfel o cheltuială pentru care răspunderea contractuală a operatorului nu fusese urmărită corespunzător.
Nici evidența obligației nu era corectă. Suma aferentă anului 2024 a fost înregistrată în 2025 numai la nivelul plății efectuate, iar diferența de 51.728 lei a fost înregistrată abia în 2026. Documentația contractului de delegare din 2016 era, la rândul său, arhivată incomplet: nu au fost identificate toate anexele și actele adiționale în forma oficială, avizată și semnată. Fără documentație contractuală completă și fără o evidență corectă a obligațiilor, capacitatea administrației de a apăra interesele orașului în relația cu operatorul este afectată.
Două trasee contractuale, un serviciu public fără cadrul clarificat
În 2025, salubrizarea municipiului a fost realizată în baza contractului ADI nr. 1884 din 15 aprilie 2025, în care Ploieștiul era nominalizat ca parte, deși acesta nu fusese aprobat prin hotărâre a Consiliului Local și nici semnat de reprezentanții municipiului. Calitatea orașului de membru al asociației rămăsese neclarificată după hotărârea de retragere din decembrie 2024 și cea de revocare a retragerii din februarie 2025, aceasta din urmă nesemnată de secretarul general și atacată de prefect în instanță. În paralel, primăria derulase o procedură de negociere fără publicarea prealabilă a unui anunț și încheiase un alt contract de delegare, care nu a produs efecte. Existența litigiilor impune prudență în stabilirea consecințelor juridice, însă constatarea administrativă rămâne severă: serviciul public a funcționat fără clarificarea cadrului de reglementare și a poziției municipiului.
„Republica lui Moș Crăciun”: teren ocupat, convenție nesemnată și taxe încasate după eveniment
Organizarea activităților comerciale și de agrement din cadrul „Republicii lui Moș Crăciun” a scos la iveală o succesiune de deficiențe. Pentru folosirea a 492 de metri pătrați din domeniul public exista o convenție care nu fusese înregistrată la registraturile părților până la audit și care nu era semnată de utilizator cel puțin până la 18 decembrie 2025, deși evenimentul începuse pe 28 noiembrie. Terminologia convenției a permis interpretarea eronată a momentului „eliberării” documentului, iar taxa de 69.332,64 lei, care trebuia achitată anticipat, a fost plătită abia la aproximativ o lună după încheierea evenimentului, în urma mai multor solicitări.
În plus, au fost constatate ocupări ale domeniului public fără formă legală, inclusiv pentru o suprafață suplimentară de 533,68 metri pătrați. Municipiul avea de recuperat 83.680,11 lei pentru lipsa de folosință a terenului, dintre care 24.736,07 lei nu fuseseră înregistrați în contabilitatea anului 2025. Netransmiterea documentelor către Serviciul Public Finanțe Locale a dus și la necalcularea unei taxe pe teren și a accesoriilor de 126 lei. Pentru recuperarea debitelor a fost introdusă acțiune în instanță în timpul auditului. Întrebarea pentru conducerea primăriei este de ce respectarea condițiilor de utilizare și plata anticipată nu au fost asigurate înainte ca activitatea comercială să înceapă.
Amenzi din buget și cauze neanalizate
Municipiul a suportat 50.646 lei pentru sancțiuni privind întreținerea drumurilor pe timp de iarnă, carosabilul, marcajele și salubritatea, fără analiza cauzelor și a împrejurărilor necesare stabilirii măsurilor de recuperare. În cazul sancțiunii aplicate în legătură cu evenimentul „Republica de sub castani”, suma achitată de 130.685 lei a fost înregistrată nejustificat pe cheltuieli, deși exista o plângere contravențională în curs de soluționare. Probleme similare apar în cele două spitale: Spitalul Municipal plătise trei sancțiuni însumând 9.500 lei, iar Spitalul de Pediatrie alte trei, de 13.700 lei, fără analiza cauzelor care le-au generat. Plata unei amenzi din buget nu încheie responsabilitatea administrativă; rămâne necesară stabilirea împrejurărilor și, după caz, a persoanelor sau operatorilor de la care sumele trebuie recuperate.
Creanțe de zeci de milioane înregistrate greșit și datornici fără evidență individuală
La Serviciul Public Finanțe Locale, creanțe de 82.660.245 lei aferente unor societăți aflate sub incidența procedurilor de insolvență fuseseră scoase din evidența curentă și mutate în evidența extrabilanțieră și fiscală specială. Nu fuseseră constituite nici ajustările necesare pentru creanțele cu încasare incertă. Separat, pentru cinci firme radiate erau păstrate creanțe de 471.650 lei, care trebuiau eliminate din evidență. Ambele deficiențe au fost remediate în timpul auditului, dar existența lor arată că situația creanțelor raportate la sfârșitul anului nu reflecta corect realitatea.
Alte 5.141.406,49 lei erau menținute în contul „Debitori peste un an”, deși reprezentau sume aferente unor societăți radiate și nu mai îndeplineau condițiile de recunoaștere ca active. În același timp, un sold de 822.191 lei din contul „Clienți” nu era detaliat pe fiecare persoană fizică și juridică, afectând posibilitatea urmăririi și recuperării banilor. O sumă de 30.262,39 lei, deja încasată pentru o vânzare în rate încheiată anticipat, era păstrată eronat ca venit în avans. La Școala „Nicolae Iorga”, 57.354 lei reprezentând cota de 50% din chirii datorată municipiului nu fuseseră virați integral la bugetul local.
Nici operațiunile privind veniturile din valorificarea unor bunuri, inclusiv cele legate de ANL, nu erau înregistrate întotdeauna corespunzător. Datele erau preluate global prin aplicația informatică, fără situații analitice detaliate care să susțină toate diminuările, regularizările și stingerile operate. Consecința este o evidență în care verificarea sumelor și a justificării lor devine dificilă chiar pentru instituția care ar trebui să le administreze.
Facturi primite, dar neînregistrate. Garanții fără situație completă
La nivelul municipiului, 90 de facturi, inclusiv documente de corecție, fuseseră descărcate din Spațiul Privat Virtual în 2025, fără să fie analizate și înregistrate în contabilitate. La Administrația Parcului „Constantin Stere”, trei facturi pentru pază, totalizând 872.071,20 lei, nu apăreau în evidența anului 2025, cheltuiala și obligația fiind înregistrate abia la plata din 2026. Nu este vorba despre documente care nu ajunseseră la beneficiar, ci despre facturi transmise prin sistemul electronic, al căror circuit intern nu a asigurat reflectarea corectă a datoriilor.
Primăria nu putea prezenta nici o situație completă a garanțiilor de bună execuție constituite, eliberate și rămase în vigoare. Între aplicația contabilă și Forexebug existau diferențe, în sistemul de raportare apărând eronat un sold creditor de 11.611.068 lei. Această valoare nu reprezintă un prejudiciu stabilit, dar lipsa evidenței garanțiilor expune municipiul riscului de a nu putea utiliza protecțiile contractuale atunci când apar probleme. Separat, 26.091,47 lei din garanții de participare la licitații, pentru care se împlinise termenul de prescripție, erau menținuți nejustificat ca datorii, deficiență corectată în timpul controlului.
Termoficare, litigii și TVA: alte milioane reflectate incorect
În contul operațiunilor în curs de clarificare se aflau 8.196.939,08 lei, diferențe rezultate din recalcularea obligațiilor către fostul operator de termoficare după infirmarea aplicării retroactive a tarifelor, fără analiza corespunzătoare a menținerii lor în acel cont. Tot acolo fusese păstrată eronat o factură de penalități de 1.119.307,80 lei, emisă de operatorul actual și achitată până la sfârșitul anului, înregistrarea fiind regularizată în februarie 2026. În privința litigiilor, nu fuseseră constituite provizioane de 186.592 lei pentru trei dosare cu soluții nefavorabile în primă instanță și nici evaluate corespunzător obligațiile probabile din alte procese salariale. Lipsea o procedură care să asigure schimbul complet de informații între compartimentele implicate.
La închiderea anului, municipiul nu regularizase și nu restituise bugetului de stat 14.274.119 lei din sume defalcate din TVA, încasate peste nivelul plăților pentru destinațiile respective. Veniturile, rezultatul patrimonial și rezultatul execuției au fost astfel supraevaluate. Abaterea a fost remediată în timpul auditului, dar corecția ulterioară nu schimbă faptul că situația raportată inițial era eronată.
Control intern insuficient și măsuri vechi rămase neaplicate
Toate aceste constatări se întâlnesc într-o concluzie instituțională: sistemul de control intern managerial nu era adaptat dimensiunii și complexității administrației și nu funcționa astfel încât să prevină ori să corecteze eficient erorile. Deficiențele priveau gestionarea patrimoniului, realizarea veniturilor, efectuarea plăților, contractarea împrumuturilor și întocmirea situațiilor financiare. La sfârșitul anului 2025 erau implementate numai parțial măsuri din decizii emise încă din 2012, continuând cu cele din 2014, 2015, 2016, 2019, 2020, 2021 și 2022, precum și recomandări formulate în 2024. Erorile vechi au fost astfel transportate în noul exercițiu financiar.
Această cronologie împiedică atribuirea tuturor problemelor actualului primar, dar face inevitabilă evaluarea felului în care Mihai Laurențiu Polițeanu le-a gestionat după preluarea mandatului. Moștenirea administrativă explică originea unor solduri; nu explică, singură, plățile pentru lucrări neexecutate, împrumuturile menținute fără utilizare și documentele din 2025 care nu au fost înregistrate. Pentru fiecare dintre aceste situații, răspunsul relevant este unul verificabil: cine a aprobat, cine a controlat, ce sume au fost recuperate și ce proceduri au fost schimbate.
La concilierea din 10 iunie 2026, documentul consemnează că nu au existat puncte de vedere divergente ale conducerii față de constatările auditorilor. Pentru recomandările rămase de implementat este indicat, în general, termenul de 31 mai 2027. Până atunci, administrația Polițeanu are obligația de a clarifica patrimoniul, de a corecta evidențele și de a stabili întinderea prejudiciilor și măsurile de recuperare. Ploieștenii au dreptul să afle cât s-a recuperat efectiv, ce răspunderi au fost stabilite și dacă mecanismele care au permis aceste abateri mai funcționează în aceeași formă.
