Jaf din banii publici la Galați: Cum a ascuns administrația lui Costel Fotea (PSD) 83 de milioane de lei și a fentat licitațiile publice

Administrația județeană Galați, păstorită de social-democratul Costel Fotea, a fost prinsă de Curtea de Conturi cu o contabilitate paralelă, în care zeci de milioane de lei din banii publici sunt jonglate din pix cu o lejeritate scandaloasă. Un raport devastator de audit financiar, finalizat recent, pe 28 octombrie 2026, scoate la lumină un veritabil dezmăț bugetar și deficiențe majore care aruncă în aer credibilitatea instituției.
Inspectorii au descoperit un haos premeditat: investiții finalizate și recepționate, în valoare colosală de aproape 83 de milioane de lei, pur și simplu nu au fost înregistrate corespunzător în contabilitatea anului 2025. Mai mult, alte 22 de facturi grele, care însumează peste 23 de milioane de lei, au fost „pasate” strategic într-un alt exercițiu financiar, în timp ce milioane de lei figurau rătăcite prin conturi necorespunzătoare. Această mascare a realității financiare arată o lipsă totală de disciplină și sugerează o tentativă clară de a cosmetiza execuția bugetară a județului.
Raportul Curții de Conturi asupra situațiilor financiare consolidate ale județului Galați, aferente exercițiului financiar încheiat la 31 decembrie 2025, a fost finalizat cu o opinie cu rezerve, auditorii identificând erori semnificative în raportările financiare. Documentul vizează atât activitatea aparatului propriu al Consiliului Județean Galați, cât și instituțiile subordonate, ale căror situații financiare sunt consolidate la nivelul ordonatorului principal de credite. Situațiile financiare au fost aprobate de președintele Costel Fotea, iar scrisoarea transmisă ulterior de Curtea de Conturi este adresată direct acestuia. Problemele constatate depășesc zona unor simple erori administrative izolate și conturează o serie de vulnerabilități privind circuitul documentelor, evidența investițiilor, respectarea legislației salariale și organizarea achizițiilor publice.
Investiții de aproape 83 de milioane de lei, recepționate în 2025, dar reflectate contabil abia în 2026
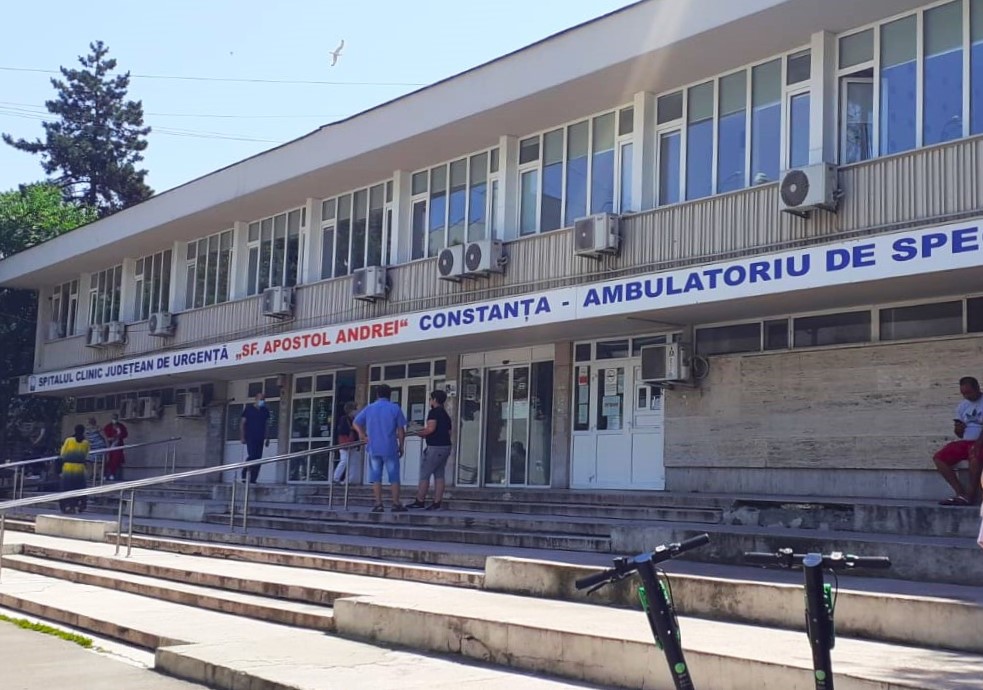
Cea mai importantă abatere financiară identificată de Curtea de Conturi privește suma de 82.912.942,18 lei, aferentă unor investiții finalizate și recepționate în anul 2025, care nu au fost evidențiate corespunzător în categoria activelor fixe corporale la încheierea exercițiului financiar. Este vorba despre obiective de investiții importante pentru județul Galați: modernizarea unor tronsoane de drumuri județene, renovarea energetică a corpului 1 al Complexului Muzeal de Științe ale Naturii, creșterea eficienței energetice a imobilului situat pe strada Eroilor nr. 16 din Galați și dezvoltarea infrastructurii medicale a ambulatoriului integrat al Spitalului Clinic Județean de Urgență „Sf. Apostol Andrei”. Deși lucrările au fost recepționate în perioada mai–decembrie 2025, iar recepțiile figurau în documentele de inventariere, operațiunile contabile au fost efectuate abia în lunile ianuarie, februarie și aprilie 2026.
Consecința identificată de auditori a fost subevaluarea cheltuielilor din contul de rezultat patrimonial cu aproape 83 de milioane de lei, în condițiile în care suma trebuia înregistrată la finalizarea și recepția lucrărilor, potrivit normelor aplicabile. Gravitatea constatării este dată atât de valoarea foarte mare, cât și de deficiențele privind circulația informațiilor între compartimentele tehnice și cele financiar-contabile. Într-o instituție care gestionează investiții de asemenea dimensiuni, finalizarea și recepția lucrărilor ar trebui să declanșeze în mod riguros operațiunile de evidențiere patrimonială. Faptul că documentele existau, investițiile erau recepționate, dar situațiile financiare ale anului 2025 nu reflectau corect operațiunile indică probleme serioase de organizare și coordonare administrativă. Curtea de Conturi a cerut conducerii județului elaborarea unor proceduri stricte privind transmiterea documentelor de recepție între direcțiile tehnice și Direcția Economie și Finanțe. O asemenea recomandare, formulată după descoperirea unei erori de aproape 83 de milioane de lei, reprezintă un semnal sever pentru administrația Fotea.
Facturi de peste 23 de milioane de lei, emise în 2024 și înregistrate contabil în 2025
Un alt capitol extrem de grav al raportului privește 22 de facturi în valoare totală de 23.123.916,46 lei, emise în perioada octombrie–decembrie 2024 și înregistrate contabil abia în anul 2025. Facturile au fost identificate în cadrul verificărilor privind cheltuielile de capital, activele curente și proiectele finanțate prin componenta de împrumut a PNRR. Potrivit Curții de Conturi, documentele nu au fost înregistrate cronologic și sistematic la momentul primirii de la furnizori, operațiunile fiind contabilizate în funcție de ordonanțarea cheltuielilor. Această practică a încălcat principiul contabilității de angajamente și a condus la denaturarea soldurilor conturilor de furnizori reflectate în balanțele lunare de verificare.
Dimensiunea abaterii ridică probleme majore privind exactitatea informațiilor financiare pe baza cărora Consiliul Județean Galați își desfășoară activitatea. Înregistrarea în anul următor a unor facturi de peste 23 de milioane de lei afectează delimitarea corectă a obligațiilor financiare între exercițiile bugetare și calitatea raportărilor contabile. În locul unui mecanism în care documentele sunt înregistrate la momentul producerii operațiunilor, auditorii au descoperit un sistem în care evidențierea facturilor era legată de ordonanțarea cheltuielilor. Curtea de Conturi a solicitat introducerea unor proceduri interne care să reglementeze circuitul documentelor și să prevină repetarea unor asemenea situații. Pentru Costel Fotea, întrebarea esențială este cum a funcționat supravegherea financiară a instituției atunci când facturi de o asemenea valoare au fost înregistrate în alt exercițiu financiar decât cel corespunzător.
Probleme și la Protecția Copilului: cheltuieli din 2024, înregistrate la plata din 2025
Aceeași practică necorespunzătoare a fost identificată în instituții subordonate Consiliului Județean Galați, inclusiv la Direcția Generală de Asistență Socială și Protecția Copilului, Liceul Tehnologic „Simion Mehedinți”, Școala Gimnazială Specială „Constantin Pufan” și Școala Profesională Specială „Emil Gârleanu”. Auditorii au constatat că anumite cheltuieli de asistență socială erau înregistrate la momentul plății, în locul momentului în care se produceau operațiunile. Un exemplu concret îl reprezintă un centralizator al deconturilor de carburant, aferent lunii noiembrie 2024, în valoare de 458.597,05 lei, înregistrat la DGASPC Galați în decembrie 2024, dar introdus în contabilitate abia în ianuarie 2025. La Școala Gimnazială Specială „Constantin Pufan”, auditorii au identificat și înregistrarea directă a unor drepturi de asistență socială în conturile de cheltuieli, fără utilizarea contului obligatoriu pentru alte datorii sociale. Repetarea unor asemenea practici în mai multe instituții arată că deficiențele privind respectarea principiilor contabile nu erau limitate la aparatul propriu al Consiliului Județean.
Aproape 8 milioane de lei pentru Aeroportul Galați–Brăila, înregistrate într-un cont contabil necorespunzător
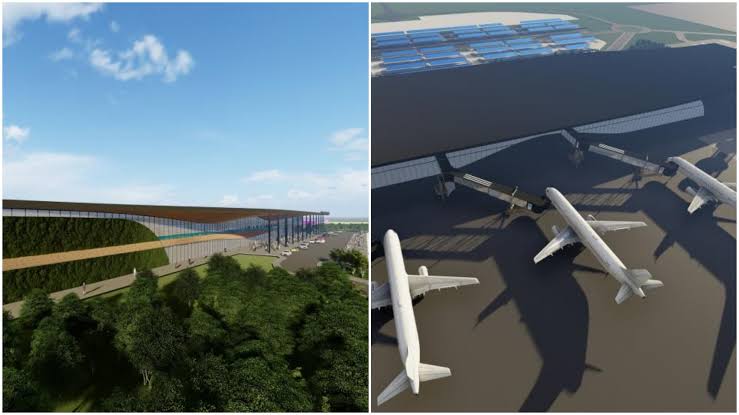
Proiectul Aeroportului Regional Galați–Brăila apare și el în raportul Curții de Conturi, în legătură cu o eroare contabilă de 7.950.000 de lei. Auditorii au constatat că această sumă, reprezentând transferuri de la bugetul de stat pentru realizarea proiectului, fusese înregistrată în contul „Active fixe corporale în curs de execuție”. Potrivit protocolului de colaborare încheiat în martie 2022 între județele Galați și Brăila, activitățile proiectului urmau să fie derulate printr-o asociație de dezvoltare intercomunitară, responsabilă de achiziții, contractare și efectuarea cheltuielilor. În aceste condiții, fondurile primite de județul Galați și virate către asociație trebuiau tratate contabil ca transferuri și recunoscute drept cheltuieli ale exercițiului financiar corespunzător, nu ca active fixe în curs de execuție ale Consiliului Județean.
Curtea de Conturi a stabilit că evidențierea financiară a acestei sume era necorespunzătoare, iar corecțiile au fost realizate abia în timpul auditului, la 30 aprilie 2026. Este o abatere relevantă inclusiv prin natura proiectului vizat, unul dintre obiectivele importante de infrastructură promovate la nivel județean. O administrație care gestionează proiecte de investiții și parteneriate de milioane de lei are obligația să asigure nu doar adoptarea hotărârilor și transferul fondurilor, ci și înregistrarea corectă a fiecărei operațiuni. În cazul Aeroportului Galați–Brăila, auditorii au identificat tocmai o problemă în această componentă esențială a administrării financiare.
Documentații și studii de aproape 5 milioane de lei, menținute ani întregi în conturi greșite
Una dintre cele mai relevante constatări privind administrarea patrimoniului județean privește suma de 4.853.775,51 lei, menținută eronat la 31 decembrie 2025 în contul „Imobilizări necorporale în curs de execuție”. Din această valoare, 2.950.454,64 lei reprezentau documentații aferente unor obiective de investiții finalizate în perioada 2009–2025, iar 1.903.320,87 lei reprezentau studii și proiecte realizate în perioada 2013–2017, care trebuiau evidențiate corespunzător ca imobilizări necorporale și amortizate. Printre documentațiile menționate se numără studii privind peisajul cultural al județului, valorificarea potențialului turistic, conexiunile regionale și zonele sensibile sau ariile naturale protejate.
Menținerea acestor valori în conturi necorespunzătoare, inclusiv pentru documentații vechi de aproape un deceniu sau aferente unor investiții deja finalizate, indică deficiențe persistente în actualizarea evidențelor patrimoniale. Curtea de Conturi a consemnat efectuarea corecțiilor în timpul auditului, inclusiv înregistrarea amortizării integrale pentru studiile din perioada 2013–2017. Problema pentru administrația Costel Fotea este însă mult mai amplă decât simpla operațiune de regularizare: cum au fost verificate și inventariate aceste imobilizări de-a lungul anilor și de ce au rămas înregistrate necorespunzător până la intervenția auditorilor externi?
Alte documentații de 355.729 de lei, devenite necorespunzătoare realității patrimoniale
Probleme similare au fost descoperite la trei instituții subordonate: Școala Profesională Specială „Emil Gârleanu”, Biblioteca Județeană „V.A. Urechia” și Spitalul de Boli Infecțioase „Sf. Cuvioasa Parascheva”. Acestea mențineau în evidența imobilizărilor corporale în curs de execuție documentații tehnico-economice în valoare totală de 355.729,67 lei, deși respectivele documentații nu mai reflectau realitatea patrimonială. Auditorii au arătat că, de la elaborarea lor, interveniseră modificări semnificative ale legislației, normativelor tehnice, condițiilor de autorizare și standardelor de proiectare. Sumele au fost trecute pe cheltuieli în timpul auditului, cu aprobarea ordonatorului principal de credite. Această constatare completează tabloul unor evidențe patrimoniale insuficient actualizate, în care documentații rămase fără relevanța tehnică inițială au continuat să figureze ca investiții în curs de execuție.
Spitalul din Târgu Bujor: reevaluări întârziate și salarii acordate nelegal
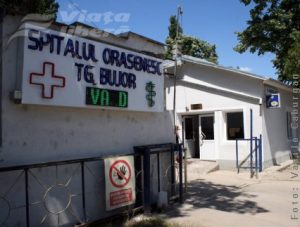
La Spitalul Orășenesc Târgu Bujor, Curtea de Conturi a identificat două categorii distincte de abateri. Prima privește nerespectarea termenului legal pentru reevaluarea terenurilor și construcțiilor, ultima operațiune de acest tip fiind efectuată în anul 2022. În timpul auditului, instituția a determinat valorile juste ale bunurilor imobile selectate și a înregistrat diferențe din reevaluare de 1.176.719 lei. A doua problemă privește salarizarea personalului auxiliar sanitar. Auditorii au constatat că o persoană încadrată pe funcția de infirmier fusese salarizată utilizând o grilă corespunzătoare altor categorii de unități sanitare, ceea ce a generat în anul 2025 o plată nelegală de 1.140 lei în cazul verificat.
Extinderea verificărilor a demonstrat că problema salarială era mai amplă. Spitalul a stabilit că, pentru perioada iulie 2024–iunie 2026, suma brută totală plătită nelegal persoanelor încadrate ca infirmiere ajungea la 28.042 lei. Au fost dispuse recalculări și reîncadrări salariale, iar 15 angajate au încheiat un acord pentru recuperarea drepturilor necuvenite în termen de 11 luni. Curtea de Conturi a solicitat stabilirea și recuperarea plăților nelegale, inclusiv a accesoriilor aferente. Situația reprezintă un exemplu concret în care funcționarea deficitară a mecanismelor de control a generat plăți contrare legislației salariale, cu consecințe inclusiv asupra angajaților care trebuie să restituie sumele încasate.
Valoarea unei școli speciale, majorată nejustificat cu aproape jumătate de milion de lei
La Școala Gimnazială Specială „Constantin Pufan” din Galați, auditorii au constatat majorarea nejustificată cu 468.829,86 lei a valorii de inventar a clădirii școlii, ca urmare a unei reevaluări efectuate în anul 2023. Instituția utilizase eronat indicele prețurilor de consum aferent unei perioade de referință, fără să țină cont corespunzător de valorile înscrise în procesul-verbal de predare-primire încheiat în august 2022 între Municipiul Galați și Județul Galați. Eroarea a fost corectată în iunie 2026, în timpul misiunii de audit. Într-o administrație județeană care gestionează un patrimoniu extins de clădiri, terenuri și investiții publice, asemenea greșeli afectează exactitatea valorilor raportate și evidențiază necesitatea unui control riguros asupra operațiunilor de reevaluare.
Amortizări calculate greșit și investiții de aproape un milion de lei, neevidențiate la Protecția Copilului
Curtea de Conturi a mai descoperit erori în calcularea și înregistrarea amortizării mijloacelor fixe, cu un impact total de 177.949,29 lei. În anumite situații, amortizarea a fost calculată pornind de la momente contabile eronate, fără respectarea datei corespunzătoare a documentelor justificative sau a punerii în funcțiune. Probleme au fost constatate inclusiv la unitățile de învățământ special „Emil Gârleanu” și „Constantin Pufan”, unde amortizarea unor mijloace fixe a fost înregistrată cu întârziere sau calculată necorespunzător. Corecțiile au fost realizate în timpul auditului.
O altă abatere importantă privește Direcția Generală de Asistență Socială și Protecția Copilului Galați, unde lucrările aferente proiectului „Reabilitarea, modernizarea și dotarea Centrului de zi pentru Integrare Socio-Profesională a Persoanelor Adulte cu Dizabilități” nu fuseseră evidențiate corespunzător în categoria activelor fixe corporale. Obiectivul fusese recepționat la 31 octombrie 2025, însă valoarea de 931.876,57 lei nu era reflectată corect în contabilitate la finalul exercițiului financiar, determinând raportarea diminuată a cheltuielilor. Și această situație a fost corectată în timpul auditului. La Complexul Muzeal de Științele Naturii și Spitalul Municipal „Anton Cincu” Tecuci au fost identificate bunuri în valoare de 16.643,55 lei clasificate greșit drept obiecte de inventar, deși trebuiau evidențiate ca active fixe corporale sau necorporale. Separat, la nivelul Consiliului Județean au fost constatate încadrări contabile eronate ale unor mijloace fixe în valoare de 9.395,65 lei. Toate aceste constatări completează imaginea unei administrații în care evidența și clasificarea bunurilor patrimoniale au necesitat numeroase corecții după intervenția Curții de Conturi.
Centrul Cultural „Dunărea de Jos”: drepturi salariale de peste 100.000 de lei evidențiate greșit
La Centrul Cultural „Dunărea de Jos” Galați, auditorii au descoperit că obligațiile reprezentând drepturi salariale stabilite prin hotărâri judecătorești definitive nu fuseseră reflectate la valoarea brută, ci la valoarea netă. Această practică a provocat o denaturare a situațiilor financiare cu 104.041,53 lei. Drepturile respective rezultau dintr-un litigiu soluționat printr-o hotărâre judecătorească definitivă în aprilie 2025, fiind necesară evidențierea corespunzătoare a tuturor obligațiilor salariale, inclusiv a contribuțiilor aferente. Corecțiile au fost realizate în aprilie 2026. Situația ridică semne de întrebare privind modul în care instituțiile subordonate Consiliului Județean gestionează obligațiile financiare rezultate din hotărâri judecătorești și despre eficiența verificării înregistrărilor contabile aferente acestora.
Taxe de școlarizare neînregistrate corespunzător și lipsa unei evidențe clare a încasărilor
Tot la Centrul Cultural „Dunărea de Jos”, Curtea de Conturi a identificat probleme privind evidența veniturilor proprii provenite din taxele de școlarizare ale cursanților Școlii de Arte. Veniturile erau înregistrate la momentul încasării, fără evidențierea corespunzătoare a creanțelor. La 31 decembrie 2025, instituția avea 67.130 lei reprezentând creanțe neîncasate aferente primei tranșe de școlarizare, precum și 35.400 lei reprezentând sume încasate în plus față de obligațiile evidențiate. Auditorii au constatat și inexistența unei evidențe contabile analitice care să permită urmărirea distinctă a sumelor datorate și achitate de fiecare beneficiar pentru taxe de școlarizare, participare la concursuri și alte categorii de venituri. Evidența extracontabilă existentă nu putea fi corelată corespunzător cu contabilitatea instituției. Este o deficiență serioasă de administrare financiară, deoarece controlul încasărilor și verificarea obligațiilor fiecărui beneficiar presupun existența unor evidențe complete, corelate și verificabile.
Spitalul de Pneumoftiziologie, impozite nereținute pentru dobânzile acordate prin hotărâri judecătorești
La Spitalul de Pneumoftiziologie Galați, Curtea de Conturi a constatat că instituția nu reținuse, declarase și virase corespunzător impozitul datorat pentru dobânzile legale aferente unor drepturi salariale câștigate în instanță. Este vorba despre patru hotărâri judecătorești definitive și executorii privind vouchere de vacanță aferente anului 2020, pentru care fuseseră efectuate plăți în tranșe. Auditorii au stabilit că, pentru tranșele achitate în anul 2025, impozitul pe venit nedeclarat și nevirat era de 1.337 lei. În timpul auditului, instituția a calculat, declarat și virat impozitul aferent dobânzilor legale pentru tranșele relevante din anii anteriori și din anul 2026, valoarea totală regularizată fiind de 3.781 lei. Deși sumele sunt reduse în comparație cu alte constatări, abaterea privește respectarea obligațiilor fiscale de către o instituție publică și reflectă încă o deficiență în aplicarea prevederilor legale.
Achiziții directe repetate la Spitalul Județean Galați. Pragul legal depășit și procedura competitivă evitată
Unul dintre cele mai sensibile capitole ale raportului privește achizițiile publice realizate de Spitalul Clinic Județean de Urgență „Sf. Apostol Andrei” Galați. Auditorii au constatat că spitalul a cumpărat în mod repetat, prin atribuire directă, produse textile și lenjerie de pat, respectiv cearșafuri și fețe de pernă, fără agregarea corespunzătoare a valorilor estimate pentru produse similare, cu destinație identică sau complementară. Valoarea cumulată a achizițiilor a depășit pragul legal de 270.120 lei fără TVA, aplicabil achiziției directe, cu suma de 3.860 lei. Potrivit constatărilor Curții de Conturi, această practică a condus la evitarea aplicării unei proceduri competitive de atribuire, precum procedura simplificată sau licitația. Auditorii au indicat drept cauze interpretarea eronată a legislației privind produsele cu utilizări identice sau similare și lipsa unei planificări riguroase a achizițiilor.
Este o constatare deosebit de importantă, deoarece privește tocmai respectarea regulilor care asigură concurența și transparența în utilizarea fondurilor publice. Curtea de Conturi a apreciat că fapta întrunește elementele unei contravenții, aplicând însă sancțiunea avertismentului verbal, având în vedere depășirea relativ redusă a pragului valoric. Dincolo de cuantumul diferenței, problema administrativă privește modul de planificare și grupare a achizițiilor, astfel încât produse similare să nu fie cumpărate prin operațiuni directe repetate în locul procedurii competitive impuse de lege. Auditorii au cerut actualizarea procedurilor interne și introducerea unor mecanisme de monitorizare a valorii cumulate a achizițiilor directe, pentru prevenirea fragmentării acestora. Pentru administrația județeană condusă de Costel Fotea, constatarea reprezintă un semnal privind necesitatea unei supravegheri mai eficiente a achizițiilor derulate de instituțiile subordonate.
Contractele pentru programul „Laptele și cornul”, nepublicate la timp în sistemul achizițiilor publice
Neregulile privind achizițiile publice au fost identificate și direct la nivelul Consiliului Județean Galați. Curtea de Conturi a constatat că instituția nu transmisese în termenul legal anunțurile de atribuire pentru contractele subsecvente aferente acordurilor-cadru privind furnizarea și distribuirea produselor lactate, de panificație și a fructelor în cadrul Programului pentru școli al României, pentru anii școlari 2024–2025 și 2025–2026. Potrivit legislației, anunțurile pentru contractele încheiate în executarea acordurilor-cadru trebuie grupate trimestrial și transmise spre publicare în termen de 30 de zile de la încheierea fiecărui trimestru. În cazul Consiliului Județean Galați, publicarea a fost realizată abia la 16 aprilie 2026, în timpul misiunii de audit, pentru 27 de contracte subsecvente aferente unui număr de nouă loturi.
Curtea de Conturi a constatat că fapta întrunește elementele constitutive ale unei contravenții, fiind aplicat un avertisment verbal. Problema privește respectarea obligațiilor de transparență în achizițiile finanțate din bani publici, cu atât mai mult cu cât contractele vizau furnizarea de produse alimentare pentru elevi. Publicarea în termen a anunțurilor de atribuire permite monitorizarea modului în care sunt contractate bunurile și serviciile și reprezintă una dintre obligațiile elementare ale unei autorități contractante. Întârzierea publicării arată o deficiență administrativă care ar fi trebuit prevenită prin procedurile și controalele interne ale instituției județene.
Factură mai mare decât lucrările executate la Valea Mărului
O altă abatere a fost descoperită în cadrul proiectului de realizare a unui centru de colectare selectivă a deșeurilor prin aport voluntar în comuna Valea Mărului. Auditorii au constatat că operatorul economic responsabil de lucrări emisese o factură fiscală a cărei valoare depășea situația de lucrări efectiv realizate și acceptate la plată. Consiliul Județean a efectuat plata la nivelul lucrărilor executate, însă nu a solicitat constructorului corectarea facturii prin procedura legală de stornare sau rectificare, alegând să înregistreze documentul la nivelul sumei achitate. Diferența dintre factura inițială și valoarea corectă a operațiunii a fost de 24.760,53 lei, cu TVA, iar documentul fiscal a fost corectat de constructor în timpul auditului, în iunie 2026.
Constatarea scoate la iveală probleme privind corelarea documentelor fiscale cu realitatea operațiunilor economice. Chiar și atunci când suma achitată corespunde lucrărilor executate, o instituție publică trebuie să dețină documente justificative corecte, care să reflecte fidel obligațiile și operațiunile financiare. Faptul că factura a fost corectată numai după intervenția auditorilor indică încă o deficiență în verificarea documentelor aferente proiectelor de investiții.
Garanție contractuală neîncasată la termen, recuperată în timpul auditului
În cadrul verificării veniturilor din proprietate, Curtea de Conturi a identificat nerespectarea unei clauze dintr-un contract de concesiune încheiat în decembrie 2024 cu un cabinet medical. Contractul prevedea obligația concesionarului de a depune, în termen de 90 de zile, o garanție reprezentând 25% din redevența datorată pentru anul 2025. Această obligație nu fusese îndeplinită în termenul contractual. Abia în timpul misiunii de audit, după demersurile întreprinse de conducerea entității, concesionarul a virat suma de 784 lei, la 22 mai 2026. Deși valoarea este modestă, constatarea completează imaginea unor mecanisme insuficient de ferme în urmărirea obligațiilor contractuale. Administrarea patrimoniului județean presupune verificarea respectării termenelor și clauzelor contractuale, indiferent de valoarea sumelor datorate.
Sute de recomandări de audit, dar problemele financiare continuă să apară
Raportul Curții de Conturi analizează și funcționarea controlului intern managerial la nivelul Consiliului Județean Galați. În anul 2025, Serviciul de Audit Public Intern a desfășurat nouă misiuni de audit de regularitate și alte nouă misiuni cu caracter excepțional, formulând 239 de recomandări. La acestea s-au adăugat 226 de recomandări din anii anteriori, monitorizate în continuare. În total, au fost urmărite 465 de recomandări, dintre care 220 fuseseră implementate, iar 245 se aflau încă în curs de implementare, în interiorul termenelor stabilite. Deși raportul consemnează existența unor proceduri și activități de control, auditorii au constatat deficiențe în funcționarea efectivă a sistemului de control intern managerial.
Acest contrast dintre mecanismele administrative existente și problemele descoperite în contabilitate, salarizare, inventariere și achiziții publice ridică întrebări importante despre eficiența conducerii și a supravegherii instituționale. O administrație poate avea servicii de audit, proceduri operaționale și sute de recomandări în evidență, însă rezultatul acestor mecanisme trebuie evaluat prin capacitatea de a preveni erorile, de a identifica la timp abaterile și de a asigura legalitatea operațiunilor. Raportul Curții de Conturi indică numeroase situații în care problemele au persistat până la controlul extern, iar corecțiile au fost efectuate numai pe parcursul misiunii de audit.
Costel Fotea, vizat direct de recomandările Curții de Conturi. Termen de remediere: martie 2027
Scrisoarea către management, emisă la 28 octombrie 2026, este adresată explicit președintelui Consiliului Județean Galați, Costel Fotea. Curtea de Conturi cere conducerii instituției să asigure implementarea unor proceduri stricte pentru înregistrarea investițiilor, respectarea principiului contabilității de angajamente, verificarea și regularizarea drepturilor salariale, recuperarea plăților nelegale, corectarea amortizărilor, organizarea corespunzătoare a evidenței veniturilor proprii și îmbunătățirea procedurilor de achiziții publice. Pentru principalele recomandări a fost stabilit termenul de 31 martie 2027. În document este subliniată și obligația conducerii entității de a determina întinderea prejudiciilor și de a dispune recuperarea acestora în situațiile în care abaterile au generat asemenea consecințe.
Responsabilitatea de conducere și coordonare a aparatului administrativ județean aparține președintelui Consiliului Județean, care exercită și atribuțiile de ordonator principal de credite. Din această perspectivă, constatările Curții de Conturi reprezintă un test al eficienței administrației conduse de Costel Fotea. Explicațiile trebuie să privească mecanismele instituționale care au permis apariția acestor erori, modul în care au fost urmărite obligațiile financiare și contractuale, dar și măsurile concrete adoptate pentru prevenirea repetării lor.
Dincolo de proiecte și discursuri, administrația Fotea trebuie să răspundă pentru calitatea gestionării banilor publici
Tabloul rezultat din auditul financiar este unul îngrijorător. Aproape 83 de milioane de lei aferente unor investiții finalizate nu au fost reflectate contabil corespunzător la închiderea anului, 22 de facturi de peste 23 de milioane de lei au fost înregistrate într-un exercițiu financiar diferit, aproape opt milioane de lei destinate proiectului Aeroportului Galați–Brăila au fost încadrate într-un cont nepotrivit, documentații și studii de milioane de lei au rămas în evidențe necorespunzătoare, iar mai multe instituții subordonate au înregistrat erori în administrarea patrimoniului, calculul amortizării, evidența drepturilor salariale și respectarea obligațiilor fiscale. La acestea se adaugă neregulile privind publicarea contractelor de achiziții, cumpărarea repetată de produse similare prin atribuire directă peste pragul legal și deficiențele de verificare a documentelor contractuale.
Aceste valori exprimă erori contabile, obligații, transferuri și operațiuni patrimoniale distincte, nu o sumă unică a prejudiciilor. Tocmai această diversitate a constatărilor reprezintă însă una dintre cele mai serioase probleme ale raportului: deficiențele au fost identificate în multiple domenii, de la investiții și infrastructură până la sănătate, învățământ special, asistență socială și cultură. O parte a erorilor au fost corectate pe parcursul auditului, dar rămâne întrebarea de ce verificările interne nu au condus la remedierea lor în timp util.
Costel Fotea, președintele PSD al Consiliului Județean Galați, trebuie să ofere explicații publice pentru modul în care au funcționat mecanismele financiare și administrative ale instituției în perioada analizată. Cum au ajuns investiții de aproape 83 de milioane de lei să afecteze corectitudinea raportărilor financiare? De ce facturi de peste 23 de milioane de lei au fost înregistrate în alt exercițiu financiar? Cine a urmărit respectarea procedurilor contabile la instituțiile subordonate și cum au fost tolerate practici de achiziție care au condus la evitarea unei proceduri competitive? Sunt întrebări care privesc direct calitatea actului administrativ și responsabilitatea față de fondurile publice.
Un consiliu județean nu poate fi evaluat exclusiv după numărul proiectelor anunțate, valoarea investițiilor promovate sau evenimentele publice ale conducerii. Disciplina financiară, corectitudinea evidențelor, respectarea legislației și eficiența controalelor interne sunt criterii la fel de importante pentru buna administrare a banilor contribuabililor. Iar raportul Curții de Conturi din octombrie 2026 arată că, sub conducerea lui Costel Fotea, Consiliul Județean Galați și mai multe dintre instituțiile subordonate au avut deficiențe financiare și administrative serioase, pentru care sunt necesare corecții, măsuri concrete și explicații publice.
